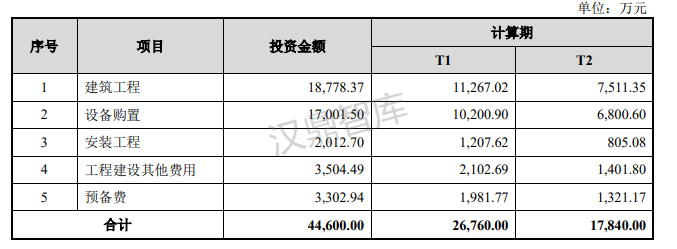
量化分析募投项目折旧或摊销对发行人未来经营业绩的影响。请发行人量化分析2020年人均产量大幅提高的原因,说明2021年新增固定资产投产时间、计提折旧时间,产能提高但折旧费用未增加的原因:(1)人均产量大幅提高的原因公司2020年人均产量大幅提高,一方面因2019年度受中美贸易摩擦影响导致设备闲置和人员冗余,公司基于当时的判断未及时对人员进行调整导致2019年度人均标准产量较低;另一方面,2020年度受新冠疫情影响公司及时精简了人员,后期随着下游需求的快速回升公司通过实行绩效奖励控制了增员规模,使得人均标准产量上升。 (2)固定资产及产能提高但折旧费用未增加的原因 2021年固定资产增加但折旧费用未增加的原因系公司于2021年陆续投入的全自动绕线设备在当年折旧金额为601.07万元,但绕线服务中的折旧费用未增加,主要受以下4个因素影响:①公司本年新投入的701台T1/T2双环绕线机除自用为客户提供绕线服务外,有407台对外出租收取租赁费,其中对外出租的全自动绕线设备涉及的折旧金额为356.72万元,计入全自动绕线设备租赁成本而非绕线服务成本;②以前年度投产的全自动绕线设备在2020-2021年陆续计提完毕折旧,导致2021年折旧额减少71.33万元;③2020年出售和报废104台全自动绕线设备导致2021年折旧额减少120.90万元;④2021年末库存商品和发出商品中小型磁环线圈绕线服务金额较2020年末有所增加,此部分存货中的折旧费用尚未结转至绕线服务成本,影响折旧额30.84万元。综上,上述因素抵消了2021年新增固定资产对绕线服务成本中折旧费用增加的影响。2021年度,公司生产小型磁环线圈的产能为8,245.34KK,较2020年提高11.3 4%,产能提高但绕线服务成本中折旧费用未提高主要受以下几个因素影响:①以前年度投产的T1/T2双环绕线机及相关设备在2020-2021年陆续折旧完毕,但设备仍可正常使用,导致折旧较产能相对减少,导致2021年折旧额减少77.57万元;②当月投产的全自动绕线设备当月计算产能,但次月计提折旧,当月未计提折旧的影响额为117.73万元;③2021年末库存商品和发出商品中小型磁环线圈金额较2020年末有所增加,此部分存货中的折旧费用尚未结转至绕线服务成本,影响折旧额30.84万元;④各年度投产的T1/T2双环绕线机单位产能相同,但2021年投产的T1/T2双环绕线机成本较以前年度低13%左右,导致2021年折旧额相对减少65.81万元;⑤其他因素包括不参与产能计算的非绕线设备报废导致2021年度较2020年度少计提折旧,以及绕线设备改造时段仍统计产能但停止折旧,两项因素合计影响折旧额14.76万元。因标准产能的计算是基于合理化假设,而折旧费用是基于实际情况核算而来,考虑上述影响后2021年绕线机计提折旧额较2020年提高10.55%,与产能增长率基本一致。https://doc.rongdasoft.com/elsweb/pdf/generic/web/viewer.html?file=https%3A%2F%2Fdoc-dl.rongdasoft.com%2Ffilegem%2F2022%2F2022-06-20%2FRAS_202206_0001817737C8D53FE5464372ED2D853F.pdf%23page=47&zoom=auto,-56,466#page=47&zoom=auto,-128,785请发行人补充说明,结合本次募投项目的固定资产投资进度、折旧摊销政策等,量化分析本次募投项目折旧或摊销对发行人未来经营业绩的影响:本次募投项目建设投资金额为44,600.00万元,项目建设期为2年,投资进度如下:
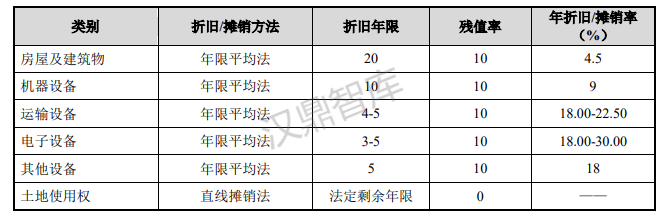
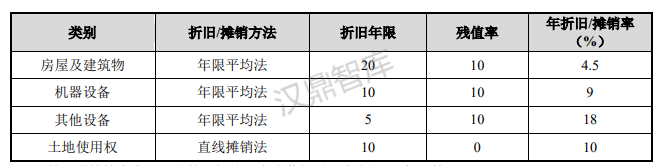
本次募投项目的折旧摊销政策与发行人现行折旧摊销政策一致,无重大差异。http://dl.doc.rongdasoft.com/file/2022/2022-06-10/1213676675.PDF?#page=78募投项目固定资产折旧相关问题较为常见,问询可从以下角度回复:1、固定资产投资额及其明细:列明企业历史年固定资产台账以及募投项目新增固定资产投资明细;(参考案例1)2、报告期内固定资产状态:是否存在出租、出售、报废等情况;(参考案例1)3、固定资产折旧摊销政策:募投项目与公司报告期是否一致;(参考案例1、2)4、折旧或摊销对发行人未来经营业绩的影响:量化固定资产折旧金额及其对企业未来利润的影响。
本报告作者声明:本文研究内容全部为通过市场公开数据检索的结果,不具有证据和依据的法律效力,文章所表述的所有观点反应了我们对该问题的个人理解总结,所有内容仅供参考交流,不属于公司正式对外提供的文件。此报告旨为发给深圳汉鼎智库咨询服务有限公司(以下简称“汉鼎智库”)的特定客户及其他专业人士。未经汉鼎智库事先书面明文批准,不得更改或以任何方式传送、复印或派发此报告的材料、内容及其复印本予任何其他人。报告中的信息或所表达观点不构成咨询建议,报告内容仅供参考,客户并不能仅依靠此报告而取代行使独立判断,汉鼎智库不对因使用此报告的材料而引致的损失承担任何责任。本报告及该等报告反映编写作者的不同设想、见解及分析方法,汉鼎智库可发出其它与本报告所载资料不一致或有不同结论的报告。本报告所载资料、意见仅反映作者于发出此报告日期当日的判断,可随时更改。为免生疑问,此报告所载观点并不代表汉鼎智库及监管机构的立场。本报告的版权归汉鼎智库所有,汉鼎智库对本报告保留一切权利。联系电话:15700185466(微信同号)
邮箱:zhaolingya@hendingipo.com
汉鼎智库咨询是中国领先的IPO咨询机构,也是目前市场上占有率最高的机构,主要为拟上市公司及上市公司提供专业的IPO咨询服务及再融资咨询服务,包括募投可行性研究、细分市场行业研究、商业投融资计划研究等咨询服务。
