再融资募投项目规划补充流动资金时,根据基期数据测算营业收入增长率是否可以按照5年进行测算?是否有相关参考案例?(一)参考案例1:广东惠云钛业股份有限公司:向不特定对象发行可转换公司债券募集说明书公司根据报告期内营业收入增长情况,估算了公司未来三年的营业收入,并在此基础上按照销售百分比法测算未来收入增长所导致的相关经营性流动资产及经营性流动负债的变化,进而测算公司未来期间生产经营对流动资金的需求量,即因营业收入增长所导致的营运资金缺口。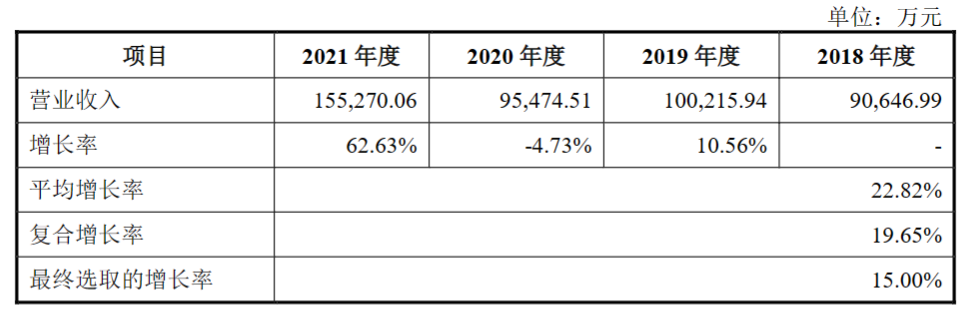
2019年度至2021年度公司营业收入平均增长率为22.82%,复合增长率为19.65%。出于审慎角度,发行人假设2022、2023和2024年营业收入保持年均15.00%的增长率。假设以此为测算依据预测未来3年公司的营运资金需求。假设营业收入按照15.00%的增长率为依据进行测算,以2021年度为基期,公司未来三年营运资金需求情况如下: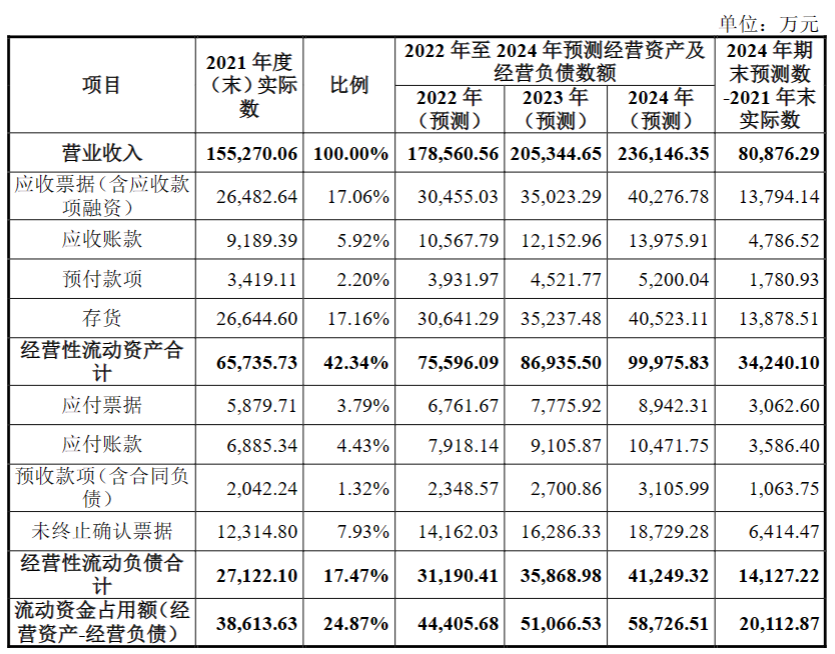
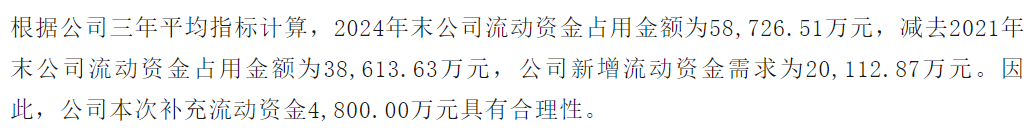
因此,公司本次补充流动资金4,800.00万元具有合理性。(二)参考案例2:浙江维康药业股份有限公司:向不特定对象发行可转换公司债券募集说明书(注册稿)补充流动资金的测算以公司2022年至2024年营业收入的估算为基础,按照收入百分比法测算未来收入增长导致的经营性流动资产和经营性流动负债的变化,进而测算出公司未来三年对流动资金的需求量。预测期间市场环境、经济环境等不发生重大变化,公司主营业务、经营模式保持稳定,以2017年-2021年公司营业收入年均复合增长率11.70%估算公司2022年-2024年营业收入增长率。公司主营业务、经营模式等未来三年不会发生较大变化,因此假设未来三年各项经营性资产(应收账款、应收款项融资、预付账款及存货)、经营性负债(应付票据、应付账款、预收款项、合同负债)占营业收入比例维持2021年度水平不变。④未来三年流动资金需求=2024年经营性流动资金占用额-2021年经营性流动资金占用额。根据上述测算方法及测算假设,公司流动资金需求测算过程如下: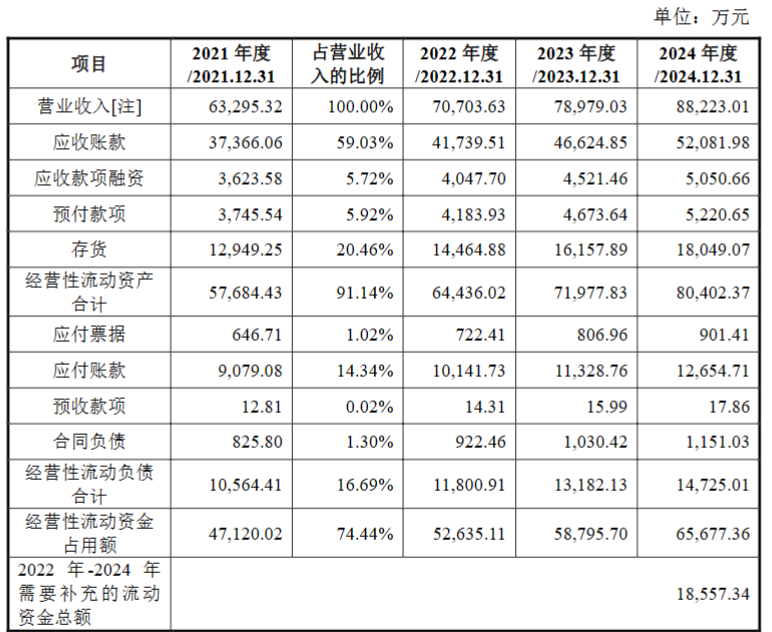
汉鼎智库咨询是中国领先的IPO咨询机构,也是目前市场上占有率最高的机构,主要为拟上市公司及上市公司提供专业的IPO咨询服务及再融资咨询服务,包括募投可行性研究、细分市场行业研究、商业投融资计划研究等咨询服务。
